Предложената мярка за свръхоблагане не доказва наличие на свръхпечалба и поражда съществени икономически и правни възражения. Асоциацията на банките в България не подкрепя предложението за допълнително облагане на банковия сектор. Очакваният бюджетен приход трябва да бъде оценен спрямо рисковете за кредитирането, инвестициите, заетостта и способността на банките да подкрепят икономиката при бъдещи кризи.
Включването на пандемията в референтния период третира възстановяването от кризата като извънредна печалба
През 2020 г. печалбата на банките се понижава с 51% спрямо 2019 г., а през 2021 г. – с 14,6%. До 2022 г. само от обезценяването на държавни ценни книжа те претърпяха загуби от 450 млн. евро. През този период банките не получиха никакви стимули за силно влошените си резултати – напротив, прилагаха частен мораториум върху плащанията по кредити и отложиха плащания за над 5 млрд. евро.
От началото на 2018 г. до края на юни 2026 г. банките са отпуснали кредити за 32,5 млрд. евро. Инвестициите и реинвестициите са на обща стойност над 5,5 млрд. евро, като вложената сума се явява 70% от реализираните през периода печалби. От 2018 г. насам капиталът, активите и отпуснатите кредити в сектора са нараснали два пъти и печалбата следва същия темп. Секторът беше солидарен при присъединяването към еврозоната и гарантира плавен преход със значителни собствени финансови, технологични и човешки ресурси за над 255 млн. евро.

Фиг. 1 Динамика при банковите печалби в периода 2018-2025 г.
Банките в България поддържат най-благоприятните условия в Европа за своите клиенти
Силната конкуренция в банковия сектор поддържа едни от най-изгодните условия за кредитополучателите в Европа – най-ниският ГПР по новоотпуснати ипотечни кредити. Средният лихвен процент у нас се понижи съществено през периода
въпреки обръщането на лихвения цикъл и повишаването на лихвите в други европейски държави. Значително по-ниски са и таксите, които намират отражение в нелихвения приход (28,6% за ЕС и ЕИП по данни на ЕБО спрямо 19,5% в България).
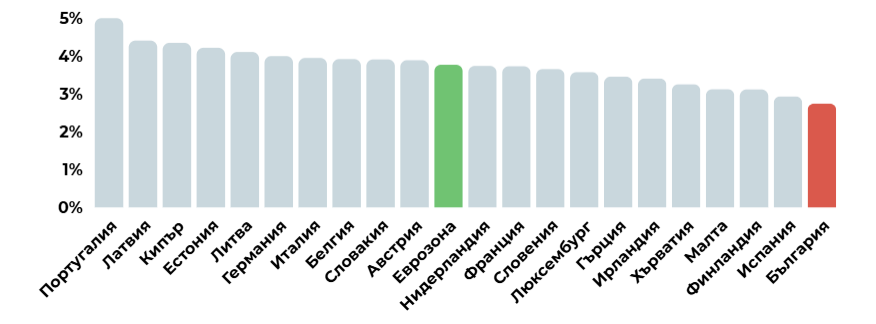
Фиг. 2. ГПР за жилищни кредити за домакинствата в еврозоната към юни 2026 г.
Свръхоблагането създава рискове за икономиката и ограничава банките да я подкрепят
Предложената мярка намесва фискалната политика в паричната, като пренася рисковете за бюджета върху финансовата система. По този начин рискува последиците да се разпространят върху цялата икономика. Печалбата е основен източник за натрупване на капитал, необходим за нови кредити и покриване на бъдещи загуби. Допълнителният данък намалява този ресурс и създава риск от ограничено финансиране и по-неблагоприятни условия за клиентите.
Банките са и важен инвеститор в държавни ценни книжа. Намаляването на финансовия им капацитет може да се отрази върху цената на държавното финансиране.
Последиците обхващат също заетостта, поддържането на клонова мрежа, технологичните инвестиции и обществените инициативи на сектора.
Европейските институции отхвърлят свръхоблагането и предупреждават за рисковете
Анализите и становищата на европейските институции открояват рисковете от извънредното облагане за инвестициите и финансовата стабилност. В становищата си ЕЦБ предупреждава, че намаляването на неразпределената печалба може да затрудни изграждането на капиталови буфери, да ограничи кредитирането и да влоши условията за клиентите.
Непропорционална данъчна тежест и неравно третиране
При реализирането на промените се въвежда трети данък върху печалбата на банките – след общия корпоративен данък от 10%, допълнителния глобален данък от 5% и още 33% по предложената мярка. Банките са сред най-големите данъкоплатци, като вследствие на глобалния данък, въведен през 2024 г., те вече са с 50% по-висок данък спрямо другите задължени лица.
В заключение АББ настоява предложението да не бъде приемано. Предвидимата данъчна среда и натрупването на капитал са необходими, за да продължат банките да финансират растежа и да подкрепят гражданите и предприятията при бъдещи сътресения. Пълният текст на становището на АББ е достъпен тук.